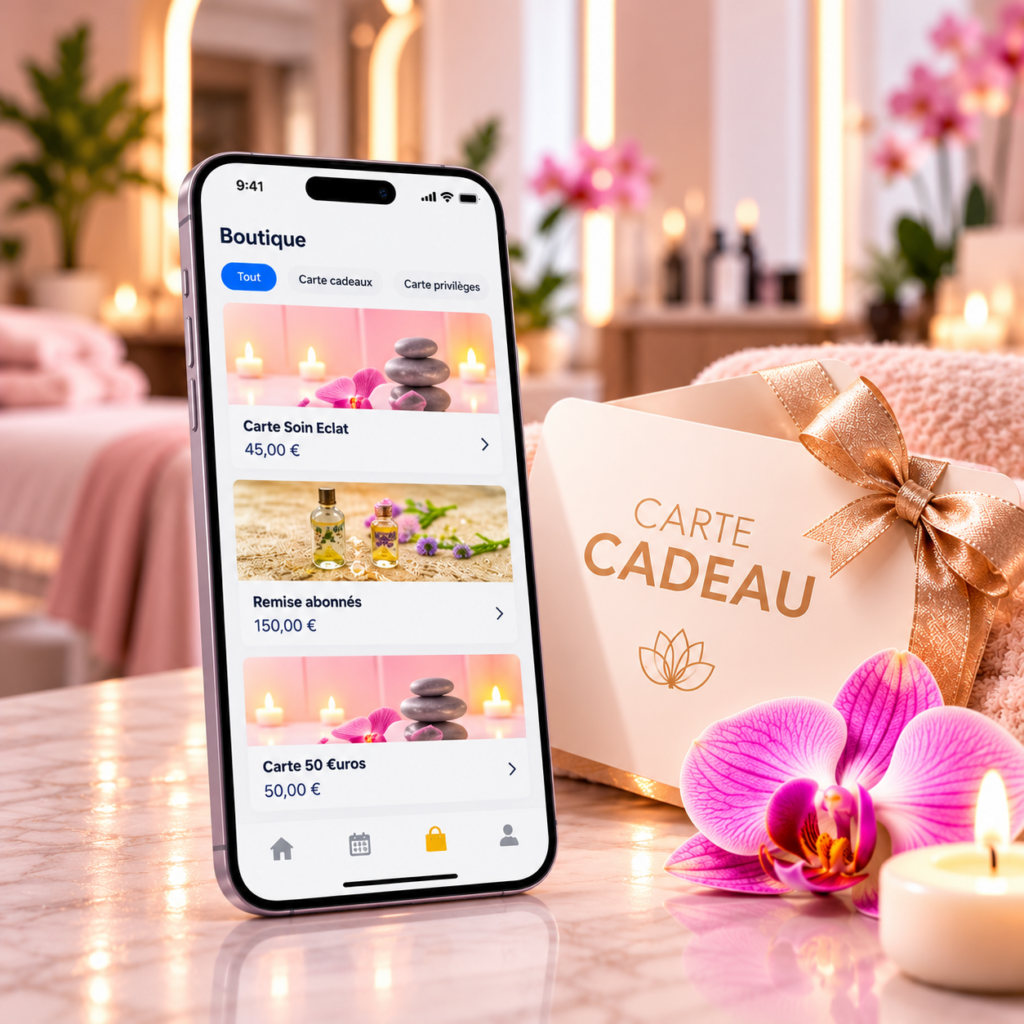
Une carte cadeau pour un brushing, un soin du visage ou un massage : voilà une bonne façon de faire découvrir vos prestations et d’attirer de nouveaux clients. Mais derrière cette vente se cache une question moins évidente. A quel moment devez-vous déclarer la TVA sur une carte cadeau ?
Tout dépend du type de bon que vous émettez. Bon à usage unique (BUU) ou bon à usages multiples (BUM), ces catégories de cartes cadeaux ne suivent pas les mêmes règles fiscales. Comprendre leur différence vous aide à mieux gérer vos ventes et votre comptabilité.
BUU et BUM : quelle différence pour vos cartes cadeaux ?
La distinction repose sur les règles de TVA applicables aux prestations ou aux produits que le bénéficiaire achète avec sa carte cadeau. L’administration fiscale précise les critères qui permettent de classer les cartes cadeaux BUU / BUM dans l’une ou l’autre catégorie.
Le bon à usage unique (BUU)
Un bon à usage unique (BUU) concerne des prestations ou des produits pour lesquels le lieu de la prestation ou de la livraison et le taux de TVA applicable sont connus dès l’émission du bon.
Exemple : vous vendez une carte cadeau valable pour une coupe / brushing, dans votre salon. Son taux de TVA est connu. Cette carte relève alors du BUU.
Dans ce cas, la TVA suit les règles applicables à l’opération dès la vente du bon.
Le bon à usages multiples (BUM)
Un bon à usages multiples s’applique lorsque les éléments nécessaires au calcul de la TVA ne sont pas tous connus au moment de son émission (sa vente).
Exemple : vous proposez une carte cadeau qui peut servir à régler différentes prestations ou des produits soumis à des taux de TVA différents. Ou vous proposez une carte cadeau utilisable dans plusieurs de vos établissements coiffure ou instituts. Si vous ne pouvez pas déterminer précisément la TVA applicable au moment de la vente, la carte peut relever du BUM.
La vente du bon n’entraîne alors pas, à elle seule, l’exigibilité de la TVA sur la prestation ou le produit. Vous appliquez la TVA lorsque le client utilise sa carte, selon la nature de ce qu’il achète.
Et si le client qui a acheté la carte cadeau, ne l’utilise finalement pas, aucune TVA n’est due, puisque aucune prestation ou produit qui n’a pas été fourni en échange de ce bon.
Comment Avancy by 3Ci vous aide à gérer vos cartes cadeaux BUU et BUM ?
Vendre des cartes cadeaux peut contribuer à développer le chiffre d’affaires de votre salon ou de votre institut. Encore faut-il suivre leur utilisation et gérer correctement les montants encaissés.
Avec le logiciel de gestion Avancy by 3Ci, vous pouvez choisir d’utiliser la carte cadeau BUU ou BUM. Vous pouvez aussi suivre les ventes et les encaissements liés à ces cartes cadeaux. Vous pouvez en effet suivre les cartes cadeaux vendues de date à date, utilisées à hauteur de.., les montants restants, leur validité, leur péremption, le CA et nombre vendu par collaborateur, le CA et nombre presté par collaborateur, etc…
Avancy by 3Ci fournit aussi fichier FEC (fichier des écritures comptables) à transmettre à l’expert-comptable. Il contient de façon distincte les imputations comptables des « ventes de carte cadeau » et les « utilisations de carte cadeau ».
L’objectif : mieux distinguer les cartes vendues des prestations réellement réalisées, limiter les erreurs de suivi et faciliter les échanges avec votre comptable.
Vous proposez des cartes cadeaux dans votre salon ou votre institut ? Vérifiez avec votre expert-comptable leur qualification fiscale. Et Avancy by 3Ci fera le reste. Vous pourrez ainsi développer cette source de revenus tout en gardant une gestion rigoureuse.